Cookie Einstellungen

Sie entscheiden, was diese Website laden darf. Ohne Ihre Zustimmung ist nur das Notwendige aktiv. Ihre Auswahl gilt 12 Monate und lässt sich hier jederzeit ändern oder widerrufen.

NotwendigSpeichert nur Ihre Auswahl in diesem Browser. Immer aktiv.Aktiv
Details
Speicherung
Eintrag „mp-einwilligung“ im lokalen Speicher Ihres Browsers, 12 Monate. Er verlässt Ihr Gerät nicht.
Rechtsgrundlage
§ 25 Abs. 2 Nr. 2 TDDDG
Details
Dienste
Google Tag Manager und Google Analytics 4
Anbieter
Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland
Cookies
_ga und _ga_ mit Kennung, Speicherdauer bis zu 2 Jahre
Drittland
Verarbeitung auch in den USA möglich. Google ist nach dem EU US Data Privacy Framework zertifiziert.
Rechtsgrundlage
Einwilligung, Art. 6 Abs. 1 lit. a DSGVO und § 25 Abs. 1 TDDDG
Details
Dienste
YouTube im erweiterten Datenschutzmodus (youtube-nocookie.com) und Tax Insights (publisher-api.wiadok.de)
Anbieter
Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland; WIADOK GmbH & Co. KG, Osnabrück
Speicherung
Erst beim Abspielen kann YouTube Daten in Ihrem Browser speichern.
Drittland
Bei YouTube auch Verarbeitung in den USA möglich. Google ist nach dem EU US Data Privacy Framework zertifiziert.
Rechtsgrundlage
Einwilligung, Art. 6 Abs. 1 lit. a DSGVO und § 25 Abs. 1 TDDDG

Mehr in der Datenschutzerklärung · Impressum

Für wen · International

Steuerberater für international tätige Menschen und Unternehmen

Sie leben, arbeiten oder investieren über Grenzen hinweg. Wir sorgen dafür, dass Einkünfte nur dort besteuert werden, wo sie hingehören, und dass Ihre Strukturen in Deutschland und im Ausland zusammenpassen.

International TätigeWohnsitz im Ausland und Doppelbesteuerung

01Passt das zu Ihnen?

Woran Sie erkennen, dass wir die richtige Kanzlei sind.

Planen Sie den Umzug ins Ausland erst noch, finden Sie alles zum Wegzug auf unserer Seite zur Auswanderungsberatung.

  • Sie haben Wohnsitze oder Einkünfte in mehreren Ländern
  • Sie halten Beteiligungen an ausländischen Gesellschaften oder führen eine deutsche GmbH aus dem Ausland
  • Sie oder Ihre Mitarbeitenden arbeiten regelmäßig aus dem Ausland
  • Fragen zu Doppelbesteuerungsabkommen und internationalen Holdings sind ein Thema
Unverbindlich anfragen

02Typische Fragen

Womit international Tätige zu uns kommen.

Jede dieser Fragen klären wir im Erstgespräch für Ihre konkrete Situation.

  • Wo bin ich steuerpflichtig?

    Wohnsitz und gewöhnlicher Aufenthalt entscheiden über die unbeschränkte Steuerpflicht. Bei zwei Wohnsitzen regelt das Doppelbesteuerungsabkommen, welcher Staat Vorrang hat.

  • Wie vermeide ich eine doppelte Besteuerung?

    Abkommen verteilen das Besteuerungsrecht und sehen Anrechnung oder Freistellung vor. Ohne Abkommen helfen nur nationale Regeln, etwa die Anrechnung ausländischer Steuer.

  • Darf ich meine GmbH aus dem Ausland führen?

    Ja, aber der Ort der Geschäftsleitung kann wandern. Dann ändert sich die Steuerpflicht der Gesellschaft selbst.

    Auswanderungsberatung
  • Was gilt für meine ausländische Gesellschaft?

    Niedrig besteuerte passive Einkünfte einer ausländischen Gesellschaft können Ihnen in Deutschland hinzugerechnet werden.

    Steuergestaltung
  • Mitarbeitende arbeiten aus dem Ausland, was nun?

    Remote Work über Grenzen kann Lohnsteuer im Ausland, Sozialversicherungsfragen und im Extremfall eine Betriebsstätte auslösen.

  • Ich ziehe bald weg, wo fange ich an?

    Bei Beteiligungen ab 1 Prozent und großen Fondsdepots greift die Wegzugsbesteuerung. Die Planung beginnt vor dem Umzug.

    Auswanderungsberatung

03Zum Verständnis

So prüfen wir Ihre Steuerpflicht

Vereinfachte Prüfreihenfolge. Sonderregeln wie die erweiterte beschränkte Steuerpflicht prüfen wir im Einzelfall.

  1. 1Wohnsitz

    Haben Sie in Deutschland eine Wohnung, die Ihnen jederzeit zur Verfügung steht?

  2. 2Aufenthalt

    Halten Sie sich mehr als sechs Monate zusammenhängend in Deutschland auf?

  3. 3Abkommen

    Gibt es ein Doppelbesteuerungsabkommen, und in welchem Staat sind Sie danach ansässig?

  4. 4Einkünfte

    Welche Einkünfte darf welcher Staat besteuern, und wie wird die doppelte Steuer vermieden?

05Hintergrund

Was Sie steuerlich wissen sollten

Allgemeine Informationen zum Rechtsstand Oktober 2026. Sie ersetzen keine Beratung im Einzelfall.

Unbeschränkte und beschränkte Steuerpflicht

Wer in Deutschland einen Wohnsitz oder seinen gewöhnlichen Aufenthalt hat, ist hier mit seinem weltweiten Einkommen steuerpflichtig. Einen Wohnsitz hat, wer eine Wohnung innehat, die er voraussichtlich beibehalten und nutzen wird. Eine Abmeldung beim Einwohnermeldeamt allein beendet die Steuerpflicht nicht. Ohne Wohnsitz und gewöhnlichen Aufenthalt bleiben Sie mit inländischen Einkünften beschränkt steuerpflichtig, etwa mit Mieten aus deutschen Immobilien.

Doppelbesteuerungsabkommen

Deutschland hat mit vielen Staaten Abkommen geschlossen, die regeln, welcher Staat welche Einkünfte besteuern darf. Hat jemand in beiden Staaten einen Wohnsitz, entscheidet das Abkommen über die Ansässigkeit, zum Beispiel nach der ständigen Wohnstätte oder dem Mittelpunkt der Lebensinteressen. Die doppelte Besteuerung wird dann durch Freistellung oder Anrechnung vermieden. Mit manchen Staaten gibt es kein Abkommen, so mit den Vereinigten Arabischen Emiraten seit 2022. Dann gelten allein die nationalen Regeln.

Ausländische Gesellschaften

Beteiligungen an Gesellschaften im Ausland sind unternehmerisch oft sinnvoll. Erzielt eine ausländische Gesellschaft aber niedrig besteuerte passive Einkünfte, können diese nach den Regeln der Hinzurechnungsbesteuerung bei den deutschen Gesellschaftern versteuert werden. Außerdem kann eine ausländische Gesellschaft in Deutschland steuerpflichtig werden, wenn sie von hier aus geleitet wird. Wir prüfen Strukturen deshalb immer aus beiden Richtungen.
06So arbeiten wir

Strategie statt Verwaltung.

  • Vorausplanen statt reagieren

    Wir denken Ihre Steuern vom Ergebnis her. Strukturen entstehen, bevor Gewinne, Verkäufe oder ein Umzug sie verlangen.

    Statt: Reagieren, wenn Bescheid oder Prüfung schon da sind

  • Ein fester Ansprechpartner

    Eine Person kennt Ihr Unternehmen, Ihre Zahlen und Ihre Pläne und antwortet in kurzen Zyklen.

    Statt: Wechselnde Sachbearbeiter für jedes neue Anliegen

  • Honorar vorab bekannt

    Sie erhalten einen Festpreis oder eine schriftliche Honorarschätzung, bevor die Arbeit beginnt.

    Statt: Abrechnung nach Aufwand, die Höhe zeigt erst die Rechnung

Ansprechpartner

Ein fester Ansprechpartner, der Ihre Situation kennt.

Sie sprechen direkt mit dem Steuerberater, der Sie auch danach begleitet.

1 / 2 Steuerberater zur Auswahl

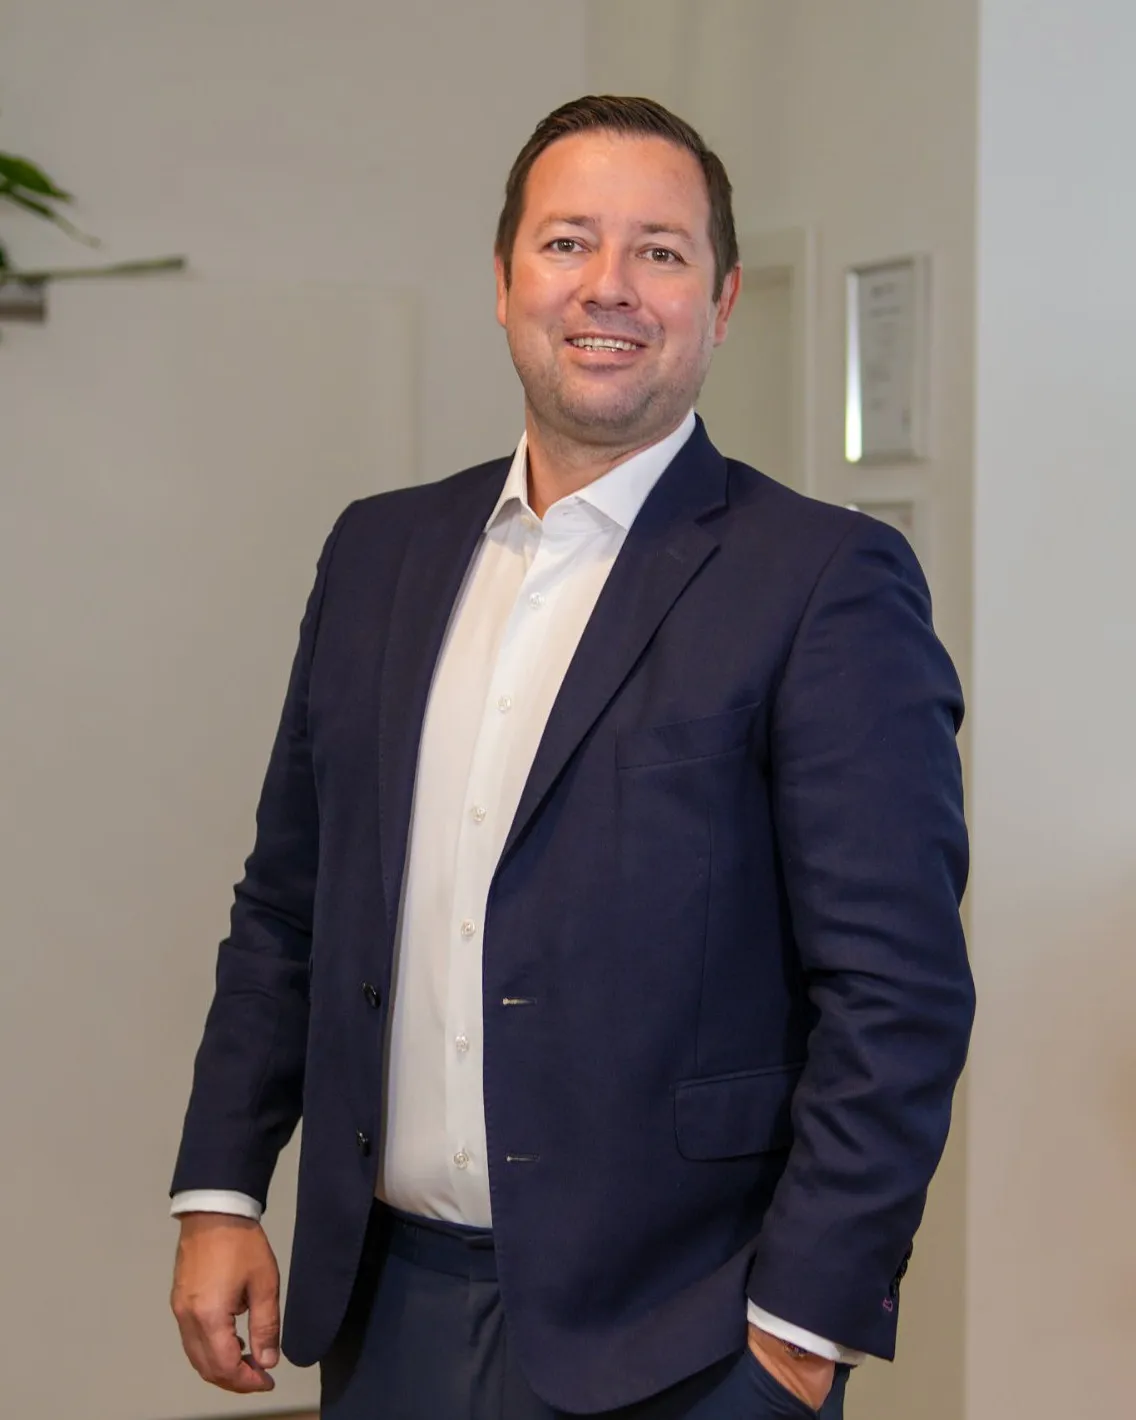
Sascha Matussek, Steuerberater und Geschäftsführer von Matussek & Partners, in den Kanzleiräumen

Steuerberater und Geschäftsführer

Sascha Matussek

  • Steuerberater seit 2014, Steuerberaterkammer Stuttgart
  • Diplom Finanzwirt (FH), Hochschule für Finanzen Ludwigsburg
  • Lehrbeauftragter der DHBW
  • Mitglied im Kammervorstand der Steuerberaterkammer Stuttgart

Schwerpunkte

  • Vermögensschutz und Vermögensstrukturierung
  • Holding und Unternehmensstrukturen
  • Steueroptimierung für Unternehmer
  • Unternehmensnachfolge und Exit
  • Strategische Beratung bei hohen Unternehmensgewinnen

Häufige Fragen

Was international Tätige uns oft fragen.

Gibt es ein Doppelbesteuerungsabkommen mit den Vereinigten Arabischen Emiraten?

Das frühere Abkommen ist Ende 2021 ausgelaufen. Seit 2022 gelten zwischen Deutschland und den Emiraten nur die nationalen Regeln beider Länder. Über ein neues Abkommen wird verhandelt, in Kraft ist es noch nicht. Für Einkünfte aus Deutschland ist das besonders wichtig.

Ich habe Wohnsitze in Deutschland und im Ausland. Wo zahle ich Steuern?

Mit einem Wohnsitz in Deutschland sind Sie hier unbeschränkt steuerpflichtig. Ist ein Doppelbesteuerungsabkommen anwendbar, bestimmt es, in welchem Staat Sie als ansässig gelten. Maßgeblich sind dann etwa die ständige Wohnstätte und der Mittelpunkt der Lebensinteressen.

Was ist der Unterschied zur Auswanderungsberatung?

Die Auswanderungsberatung begleitet den Wegzug selbst, von der Wegzugsbesteuerung bis zur Abmeldung. Diese Seite richtet sich an Menschen und Unternehmen, die bereits grenzüberschreitend leben und laufende Fragen zu Abkommen, Gesellschaften und Einkünften haben.

Arbeiten Sie mit Beratern im Ausland zusammen?

Für das Steuerrecht anderer Länder stimmen wir uns bei Bedarf mit Beratern vor Ort ab. Die Berücksichtigung ausländischen Rechts vereinbaren wir ausdrücklich, damit klar ist, wer was prüft.

Erstgespräch

Steuern dort zahlen, wo sie hingehören.

Im Erstgespräch klären wir, wo Sie steuerpflichtig sind und welche Strukturen über Grenzen hinweg sinnvoll bleiben.