Cookie Einstellungen

Sie entscheiden, was diese Website laden darf. Ohne Ihre Zustimmung ist nur das Notwendige aktiv. Ihre Auswahl gilt 12 Monate und lässt sich hier jederzeit ändern oder widerrufen.

NotwendigSpeichert nur Ihre Auswahl in diesem Browser. Immer aktiv.Aktiv
Details
Speicherung
Eintrag „mp-einwilligung“ im lokalen Speicher Ihres Browsers, 12 Monate. Er verlässt Ihr Gerät nicht.
Rechtsgrundlage
§ 25 Abs. 2 Nr. 2 TDDDG
Details
Dienste
Google Tag Manager und Google Analytics 4
Anbieter
Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland
Cookies
_ga und _ga_ mit Kennung, Speicherdauer bis zu 2 Jahre
Drittland
Verarbeitung auch in den USA möglich. Google ist nach dem EU US Data Privacy Framework zertifiziert.
Rechtsgrundlage
Einwilligung, Art. 6 Abs. 1 lit. a DSGVO und § 25 Abs. 1 TDDDG
Details
Dienste
YouTube im erweiterten Datenschutzmodus (youtube-nocookie.com) und Tax Insights (publisher-api.wiadok.de)
Anbieter
Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland; WIADOK GmbH & Co. KG, Osnabrück
Speicherung
Erst beim Abspielen kann YouTube Daten in Ihrem Browser speichern.
Drittland
Bei YouTube auch Verarbeitung in den USA möglich. Google ist nach dem EU US Data Privacy Framework zertifiziert.
Rechtsgrundlage
Einwilligung, Art. 6 Abs. 1 lit. a DSGVO und § 25 Abs. 1 TDDDG

Mehr in der Datenschutzerklärung · Impressum

Leistung · Branchen

Steuerberatung, die Ihre Branche versteht

Ein Bauunternehmen braucht eine andere Beratung als eine Arztpraxis, ein Softwareunternehmen andere Strukturen als ein Restaurant. Wir verbinden aktuelles Steuerrecht mit Wissen über die Abläufe Ihrer Branche und ersparen Ihnen Umwege, Risiken und unnötige Steuerlast.

Fester AnsprechpartnerFestpreis oder Honorarschätzung vorab

Auf einen Blick

§ 4 Nr. 14 UStG
Heilbehandlungen sind umsatzsteuerfrei, andere Leistungen einer Praxis oft nicht
§ 13b UStG
Bei Bauleistungen an andere Bauunternehmen schuldet der Empfänger die Umsatzsteuer
§ 12 Abs. 2 UStG
Speisen in Restaurants und Cafés seit 2026 dauerhaft mit 7 Prozent, Getränke weiter mit 19 Prozent
§ 8b KStG
Ausschüttungen und Veräußerungsgewinne bleiben in der Holding im Ergebnis zu 95 Prozent steuerfrei

01Ausgangslagen

Typische Branchenfragen aus unserer Beratung.

  • Ihre Praxis bietet mehr als Heilbehandlungen

    Individuelle Gesundheitsleistungen, Gutachten oder der Verkauf von Produkten können umsatzsteuerpflichtig sein und im schlimmsten Fall die ganze Praxis gewerblich machen.

  • Ihr Unternehmen beteiligt Mitarbeitende

    Anteile oder virtuelle Beteiligungen sind ein starkes Argument im Recruiting. Ohne steuerliche Planung führen sie zu Lohnsteuer auf Geld, das nie geflossen ist.

  • Sie arbeiten als Subunternehmer am Bau

    Umkehr der Steuerschuld, Bauabzugsteuer und Freistellungsbescheinigung. Fehler kosten hier schnell den gesamten Umsatzsteuerbetrag.

  • Ihr Restaurant verkauft Speisen und Getränke

    Speisen und Getränke laufen mit unterschiedlichen Steuersätzen. Bei Menüs, Kombiangeboten und Lieferung entscheidet die richtige Aufteilung über Ihre Marge.

  • Mehrere Gesellschaften unter einem Dach

    Ob Holding, Organschaft oder getrennte Gesellschaften für Betrieb und Immobilie, die Struktur entscheidet, wie Gewinne fließen und wie viel Steuer dabei anfällt.

  • Sie arbeiten für Kunden im Ausland

    Digitale Leistungen über Grenzen hinweg werfen Fragen zum Ort der Leistung und zur Umsatzsteuer auf, die sich vorab klären lassen.

02Leistungsumfang

Was wir für Sie übernehmen.

Wann Sie uns einschalten sollten

Bei einer neuen Gesellschaft, bei neuen Leistungsangeboten oder wenn Sie Mitarbeitende, Partner oder Kunden im Ausland dazugewinnen. Branchenfallen entstehen meist an Wendepunkten des Geschäfts, nicht im laufenden Betrieb.

  • Gesundheitswesen, Heilberufe und Ärzte

    Umsatzsteuer auf Zusatzleistungen, Abfärbewirkung bei Verkäufen, Praxisgründung und Kooperationen, Praxisübergabe.

  • IT und Softwareunternehmen

    Mitarbeiterbeteiligung, Forschungszulage, Finanzierungsrunden, internationale Kunden und die Holding für Gesellschafter.

  • Bau und Handwerksbetriebe

    Umkehr der Steuerschuld, Bauabzugsteuer, Teilleistungen und Anzahlungen, Rückstellungen für Gewährleistung.

  • Gastronomie

    Umsatzsteuer auf Speisen und Getränke, ordnungsgemäße Kassenführung und Kassennachschau, Trinkgelder, Personalverpflegung und Saisonkräfte.

  • Holdingstrukturen

    Holding über mehreren Gesellschaften, Organschaft, Ausschüttungen nach § 8b KStG und die vermögensverwaltende Holding für Immobilien und Beteiligungen.

  • Mischbetriebe und neue Geschäftsmodelle

    Wo mehrere Branchen zusammenkommen, übertragen wir bewährte Lösungen und prüfen die Schnittstellen besonders sorgfältig.

03Ablauf

So läuft die Beratung ab.

  1. Erstgespräch und Analyse

    Wir verstehen Ihre Branche, Ihre Unternehmensstruktur und Ihre steuerliche Ausgangslage und erkennen früh, wo Potenzial und Risiken liegen.

  2. Maßgeschneiderte Steuerstrategie

    Auf Basis unserer Branchenkenntnis entwickeln wir eine Strategie, die zu Ihrem Geschäftsmodell passt, rechtssicher und wirtschaftlich sinnvoll.

  3. Umsetzung und Monitoring

    Wir setzen die Strategie mit Ihnen um und behalten die Ergebnisse im Blick. Ändern sich Gesetze oder Ihr Geschäft, passen wir nach.

  4. Zukunft aktiv gestalten

    Regelmäßige Steuerchecks halten Sie auf dem neuesten Stand, damit Sie Änderungen in Ihrer Branche früh nutzen können.

Heilberufe: Umsatzsteuer und Abfärbung

Heilbehandlungen von Ärzten, Zahnärzten und anderen Heilberufen sind nach § 4 Nr. 14 UStG von der Umsatzsteuer befreit. Das gilt aber nur für Leistungen mit therapeutischem Ziel. Schönheitsbehandlungen ohne medizinische Indikation, bestimmte Gutachten oder der Verkauf von Produkten können umsatzsteuerpflichtig sein.

Verkauft eine Praxis zusätzlich Waren, etwa Pflegeprodukte oder Nahrungsergänzungsmittel, entstehen gewerbliche Einkünfte. Bei einer Personengesellschaft können sie nach § 15 Abs. 3 EStG die gesamten Einkünfte gewerblich machen. Die Rechtsprechung lässt geringe gewerbliche Umsätze unberücksichtigt, die Grenzen sind aber eng. Oft hilft eine eigene Gesellschaft für den Verkauf.

IT und Software: Beteiligung und Förderung

Wachsende Technologieunternehmen gewinnen Mitarbeitende häufig über Beteiligungen. Werden Anteile verbilligt ausgegeben, entsteht steuerpflichtiger Arbeitslohn, auch wenn kein Geld fließt. § 19a EStG erlaubt es unter Voraussetzungen, die Besteuerung aufzuschieben. Virtuelle Beteiligungen werden dagegen erst bei Auszahlung besteuert, wirken aber anders auf Mitspracherechte.

Für Forschung und Entwicklung kann die steuerliche Forschungszulage einen Teil der Personalkosten erstatten, auch bei Verlusten. Wer Leistungen an Kunden im Ausland erbringt, sollte den Ort der Leistung und die Umsatzsteuer vor der ersten Rechnung klären.

Bau und Handwerk: Steuerschuld und Bauabzug

Erbringt ein Bauunternehmen Bauleistungen an ein anderes Bauunternehmen, schuldet nach § 13b UStG der Empfänger die Umsatzsteuer. Die Rechnung wird dann ohne Steuer gestellt. Wird hier falsch abgerechnet, schuldet der Leistende die ausgewiesene Steuer, ohne dass der Kunde sie abziehen kann.

Hinzu kommt die Bauabzugsteuer: Unternehmerische Auftraggeber behalten 15 Prozent der Gegenleistung ein, wenn keine gültige Freistellungsbescheinigung vorliegt. Bei längeren Projekten spielen außerdem Anzahlungen, Teilleistungen und Rückstellungen für Gewährleistung eine Rolle.

Gastronomie: Steuersätze und Kasse

Seit dem 1. Januar 2026 gilt für Speisen in Restaurants und Cafés dauerhaft der ermäßigte Umsatzsteuersatz von 7 Prozent. Getränke bleiben bei 19 Prozent. Bei Menüs, Frühstück oder Kombiangeboten mit Getränk muss der Preis deshalb aufgeteilt werden. Wie Sie das tun, wirkt sich direkt auf Ihre Marge aus.

Elektronische Kassen müssen über eine zertifizierte technische Sicherheitseinrichtung verfügen und beim Finanzamt gemeldet sein. Für jeden Verkauf ist ein Beleg auszugeben. Das Finanzamt kann die Kasse jederzeit unangemeldet prüfen. Fallen dabei Mängel auf, drohen Hinzuschätzungen für mehrere Jahre. Trinkgelder, die Gäste Ihren Angestellten geben, bleiben für die Angestellten steuerfrei. Personalverpflegung wird dagegen mit amtlichen Sachbezugswerten angesetzt.

Holdingstrukturen: Gewinne steuern

Eine Holding hält die Anteile an Ihren operativen Gesellschaften. Ausschüttungen und Gewinne aus dem Verkauf von Anteilen bleiben bei ihr nach § 8b KStG im Ergebnis zu 95 Prozent steuerfrei. Bei der Gewerbesteuer gilt das für Ausschüttungen nur, wenn die Holding zu Beginn des Jahres mit mindestens 15 Prozent beteiligt ist.

Mit einer Organschaft lassen sich Gewinne und Verluste mehrerer Gesellschaften verrechnen. Voraussetzung ist ein Ergebnisabführungsvertrag über mindestens fünf Jahre. Für Immobilien und Beteiligungen kann eine eigene vermögensverwaltende Gesellschaft sinnvoll sein. Welche Struktur zu Ihnen passt, hängt davon ab, wie Sie Gewinne verwenden und was Sie mittelfristig vorhaben.
Hinweis: Diese Seite gibt allgemeine Informationen zum Rechtsstand Oktober 2026. Sie ersetzt keine Beratung im Einzelfall, die Ihre persönliche Situation prüft.

Vorbereitung

5 Unterlagen

Diese Unterlagen helfen uns im Erstgespräch

  • Kurze Beschreibung Ihres Geschäftsmodells und Ihrer Leistungen
  • Jahresabschlüsse oder Einnahmenüberschussrechnungen der letzten zwei Jahre
  • Umsatzsteuervoranmeldungen und Steuerbescheide
  • Muster Ihrer Ausgangsrechnungen und wichtige Kundenverträge
  • Verträge mit Partnern, Subunternehmern oder freien Mitarbeitenden

Es muss nicht alles vollständig sein. Was fehlt, klären wir gemeinsam.

Risiken

Typische Branchenfallen

  • Die Abfärbewirkung in der Praxis übersehen

    Schon geringe gewerbliche Umsätze, etwa aus dem Verkauf von Produkten, können die Einkünfte einer Gemeinschaftspraxis insgesamt gewerbesteuerpflichtig machen. Eine eigene Gesellschaft für Nebenleistungen kann das verhindern.

  • Umsatzsteuer falsch ausweisen

    Wer bei Bauleistungen oder Auslandsumsätzen die Steuer falsch ausweist, schuldet sie trotzdem. Der Kunde kann sie dann oft nicht abziehen.

  • Die Kasse nicht sauber aufgestellt

    Elektronische Kassen brauchen eine zertifizierte Sicherheitseinrichtung und müssen dem Finanzamt gemeldet werden. Mängel führen bei einer Kassennachschau schnell zu Hinzuschätzungen.

  • Mitarbeiterbeteiligung ohne Steuerplanung

    Werden Anteile verbilligt ausgegeben, kann Lohnsteuer anfallen, bevor Geld fließt. Gesetzliche Aufschubregeln helfen nur, wenn die Voraussetzungen erfüllt sind.

Ansprechpartner

Sie sprechen direkt mit dem Steuerberater.

Ihr Ansprechpartner begleitet Sie vom Erstgespräch bis zur Umsetzung. Kein Weiterreichen, keine wechselnden Sachbearbeiter.

1 / 2 Steuerberater zur Auswahl

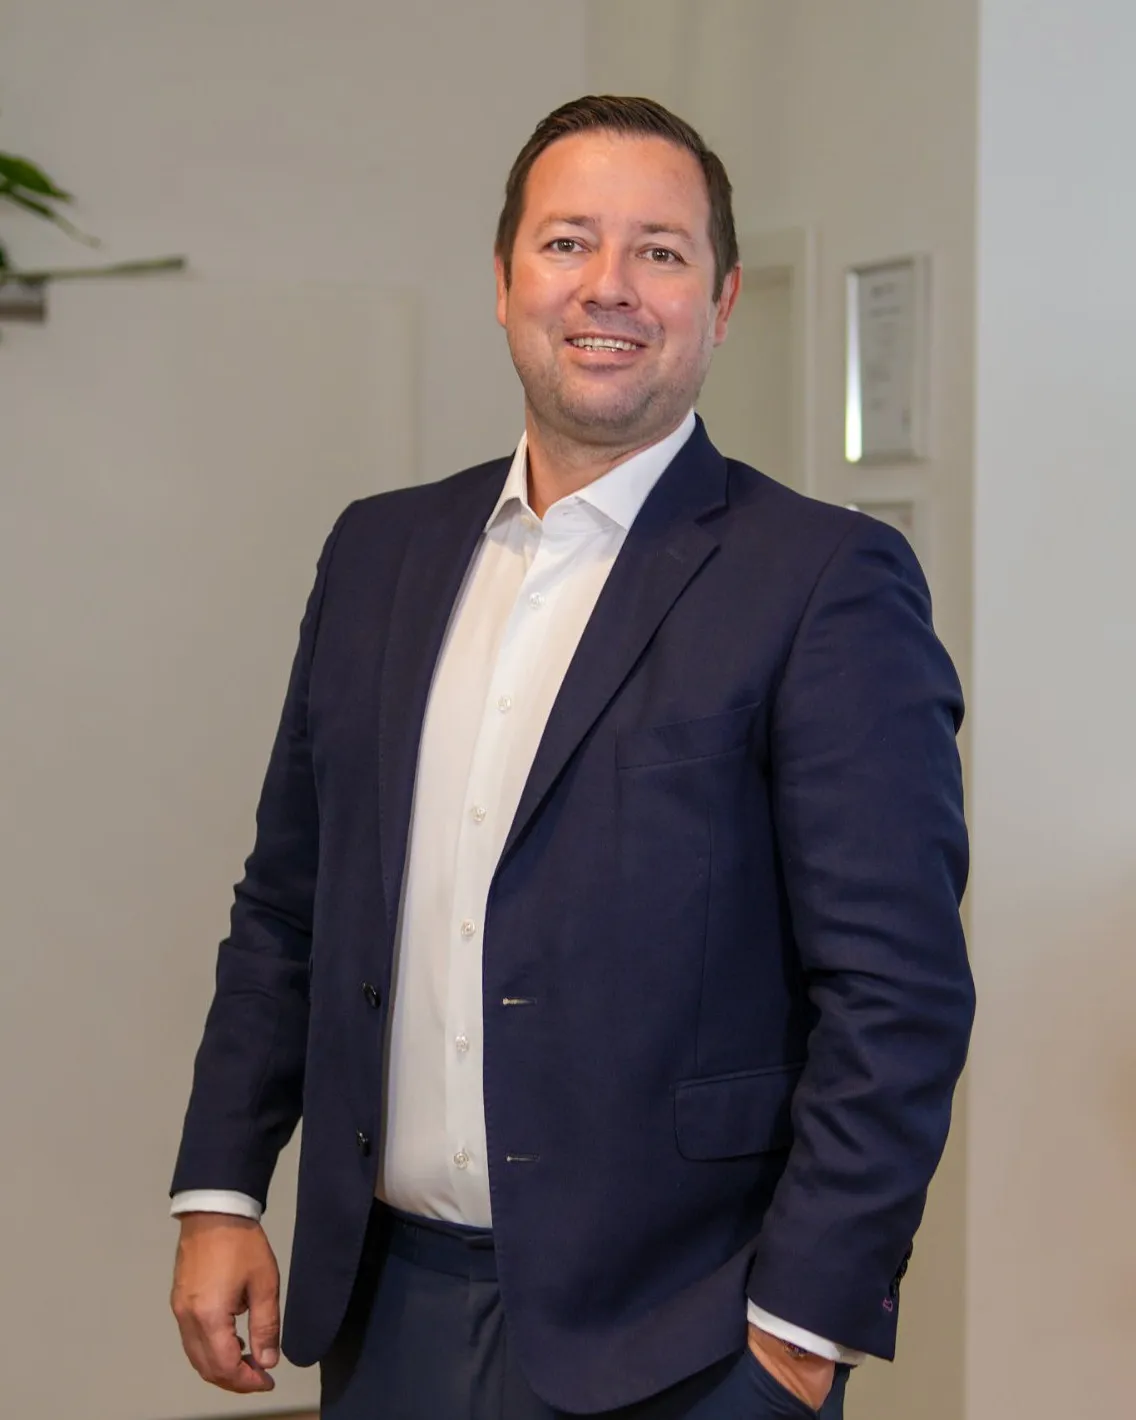
Sascha Matussek, Steuerberater und Geschäftsführer von Matussek & Partners, in den Kanzleiräumen

Steuerberater und Geschäftsführer

Sascha Matussek

  • Steuerberater seit 2014, Steuerberaterkammer Stuttgart
  • Diplom Finanzwirt (FH), Hochschule für Finanzen Ludwigsburg
  • Lehrbeauftragter der DHBW
  • Mitglied im Kammervorstand der Steuerberaterkammer Stuttgart

Schwerpunkte

  • Vermögensschutz und Vermögensstrukturierung
  • Holding und Unternehmensstrukturen
  • Steueroptimierung für Unternehmer
  • Unternehmensnachfolge und Exit
  • Strategische Beratung bei hohen Unternehmensgewinnen

Häufige Fragen

Antworten auf die häufigsten Fragen.

Was bedeutet branchenspezifische Steuerberatung und warum ist sie wichtig?

Jede Branche hat eigene Regeln, etwa bei der Umsatzsteuer, bei Abschreibungen oder bei Förderprogrammen. Echte Gestaltungsspielräume und teure Fallen erkennt nur, wer die typischen Abläufe kennt. Wir verbinden Steuerrecht mit Praxiswissen aus Ihrer Branche.

Für welche Branchen ist Matussek & Partners besonders erfahren?

Unsere Schwerpunkte sind Gesundheitswesen, Heilberufe und Ärzte, Gastronomie, IT und Softwareunternehmen, Bau und Handwerksbetriebe sowie Holdingstrukturen. Auch Mischbetriebe und neue Geschäftsmodelle profitieren, weil sich Lösungen aus einer Branche oft sinnvoll übertragen lassen.

Wie läuft die branchenspezifische Beratung in der Praxis ab?

Wir starten mit einer Analyse Ihrer Branche und Ihrer steuerlichen Ausgangslage. Darauf aufbauend entwickeln wir ein Konzept, setzen es mit Ihnen um und passen es an, wenn sich Gesetze oder Ihr Geschäft ändern.

Was kostet eine branchenspezifische Steuerberatung?

Die Kosten richten sich nach Aufwand, Komplexität und Umfang Ihrer Situation. Nach dem Erstgespräch erhalten Sie ein transparentes Angebot, als Festpreis oder schriftliche Honorarschätzung, ohne versteckte Gebühren.

Erstgespräch

Steuerberatung, die Ihr Geschäft kennt.

Im Erstgespräch erfahren Sie, welche Branchenthemen bei Ihnen relevant sind und wo sich etwas tun lässt.